Posséder une voiture ou une moto ancienne, c’est entretenir un lien particulier avec l’histoire de l’automobile et du deux-roues. Mais pour profiter sereinement de ce patrimoine roulant, encore faut-il disposer d’un contrat d’assurance adapté. Les formules classiques ne correspondent pas toujours aux spécificités de ces véhicules, et le marché des assurances de collection mérite une attention particulière avant toute souscription.
Le récap
- Un véhicule est généralement classé en collection s’il a plus de 30 ans, bien que la rareté ou l’intérêt historique puissent permettre d’accéder à ce statut pour des modèles plus récents.
- Pour souscrire, l’assuré doit impérativement posséder un second véhicule pour son usage quotidien et respecter des critères stricts liés à son profil de conducteur, tels que l’âge ou l’absence de malus.
- L’expertise du véhicule est primordiale pour définir une valeur agréée, garantissant une indemnisation adaptée en cas de sinistre plutôt qu’une évaluation basée sur une cote de dépréciation classique.
- Les contrats d’assurance collection sont souvent plus économiques car ils tiennent compte d’un kilométrage annuel limité et d’un usage exclusivement réservé aux loisirs.
- Il est essentiel de choisir des garanties spécifiques, comme le vol, l’incendie ou l’assistance dépannage, pour couvrir les coûts élevés liés à la rareté des pièces de rechange.
- Les assureurs spécialisés sont recommandés car ils maîtrisent mieux les spécificités des véhicules anciens, notamment la gestion des réparations et les clauses d’indemnisation basées sur la valeur convenue.
Les critères de choix d’une assurance pour véhicule de collection
Les conditions pour assurer une voiture ou une moto ancienne
Avant de comparer les offres, il convient de bien comprendre ce qui définit un véhicule de collection aux yeux des assureurs. De manière générale, une moto ou une auto est considérée comme ancienne à partir de 30 ans d’âge, même si certains assureurs spécialisés appliquent un seuil légèrement différent. Un modèle plus récent peut toutefois bénéficier de ce statut s’il est reconnu comme rare ou historiquement significatif.
Du côté du conducteur, les assureurs posent également des exigences spécifiques. Pour une moto de collection, il est courant que le conducteur doive être âgé d’au moins 21 ans et titulaire d’un permis A depuis plusieurs années. Certains contrats exigent également l’absence de sinistres corporels déclarés et un nombre limité d’accidents responsables. L’assuré doit par ailleurs disposer d’un véhicule d’usage habituel distinct, car le véhicule ancien est réservé à un usage loisir, et ne pas être en situation de malus.
Concernant les autos, les conditions peuvent varier selon les assureurs : certains exigent un garage fermé pour stationner le véhicule la nuit, et une expertise régulière tous les deux ans afin de maintenir la valeur convenue dans le contrat. Sans cette mise à jour, une décote peut être appliquée en cas de sinistre.
Les garanties indispensables pour protéger 2 roues et autos
Quelle que soit la formule choisie, la responsabilité civile demeure la garantie de base légalement obligatoire pour tout véhicule circulant sur la voie publique, y compris les motos et scooters anciens qui roulent peu ou pas. Au-delà de ce minimum, les propriétaires de véhicules précieux ont tout intérêt à envisager des garanties supplémentaires adaptées à la valeur de leur bien.
Parmi les options les plus fréquentes, on trouve la garantie vol et incendie, indispensable pour des pièces souvent rares et coûteuses à remplacer. La garantie dommages tous risques offre une protection plus large, notamment contre les accidents responsables. Il faut également prêter attention aux plafonds de garantie, aux franchises applicables en cas de dégâts matériels ou de bris de glace, ainsi qu’aux garanties d’assistance couvrant les frais de dépannage et d’hébergement en cas de panne loin du domicile. Voici les niveaux de protection généralement proposés sur ce segment :
- Responsabilité civile seule, pour une couverture minimale légale
- Tiers étendu, incluant vol et incendie
- Formule intermédiaire couvrant les dommages en collision
- Tous risques, offrant la protection la plus complète
Les démarches pour obtenir un devis de contrat en ligne
Les documents requis par les assureurs spécialisés
Obtenir un devis en ligne pour un véhicule ancien est aujourd’hui accessible et rapide. La plupart des assureurs spécialisés proposent un formulaire en plusieurs étapes, permettant de renseigner le type de véhicule, la cylindrée, l’année de mise en circulation et les usages envisagés. Pour recevoir une proposition précise, il est recommandé d’avoir sous la main son permis de conduire et la carte grise du véhicule, qu’il s’agisse d’une immatriculation standard ou d’une immatriculation collection.
Le devis personnalisé doit obligatoirement mentionner la cotisation annuelle, les frais de gestion, le détail des garanties souscrites, les franchises et les plafonds d’indemnisation. Sa validité étant limitée dans le temps, il est conseillé de comparer plusieurs offres rapidement et de ne pas tarder à finaliser la souscription si une proposition convient. Un devis ne constitue pas un engagement tant qu’il n’est pas approuvé par le souscripteur.
L’estimation de la valeur avant la souscription
L’un des points les plus sensibles d’un contrat d’assurance auto ou moto de collection réside dans l’estimation de la valeur du véhicule. Contrairement à une voiture récente dont la valeur vénale décline chaque année, un véhicule ancien peut voir sa cote évoluer à la hausse selon son état, sa rareté et l’engouement du marché. C’est pourquoi la plupart des assureurs spécialisés travaillent sur la base d’une valeur expertisée, agréée entre l’assuré et l’assureur au moment de la souscription.
Cette expertise est souvent réalisée par un professionnel indépendant, qui évalue le véhicule en tenant compte de son état général, des factures de restauration fournies et de la cote de collection en vigueur. Au-delà d’un certain montant estimé, certains assureurs la rendent obligatoire. Le coût de cette expertise représente une dépense à intégrer dans le budget global, mais elle constitue une protection réelle en cas de sinistre, car l’indemnisation sera calculée sur cette valeur convenue et non sur une estimation unilatérale.
Les spécificités des formules pour propriétaires de véhicules anciens
La gestion des sinistres et des pièces de rechange
La gestion d’un sinistre sur un véhicule ancien présente des particularités que les assureurs généralistes ne maîtrisent pas toujours bien. Les pièces d’origine peuvent être introuvables ou disponibles uniquement auprès de spécialistes, ce qui allonge les délais de réparation et en augmente le coût. Un assureur spécialisé dans les véhicules de collection sera mieux à même d’anticiper ces contraintes et de proposer des solutions adaptées, notamment en acceptant des pièces de remplacement issues de démonteurs ou de reproductions conformes à l’origine.
Il est également utile de vérifier si le contrat prévoit une clause de remboursement sur la base de la valeur agréée ou de la valeur réelle estimée par un expert au moment du sinistre. La première option est généralement plus avantageuse pour le propriétaire, car elle évite toute dépréciation arbitraire au moment de l’indemnisation. Certains assureurs proposent par ailleurs des contrats flotte, permettant de regrouper plusieurs véhicules anciens sous une même police, avec des conditions tarifaires plus attractives selon le nombre de modèles assurés.
L’impact du kilométrage sur le tarif de votre contrat
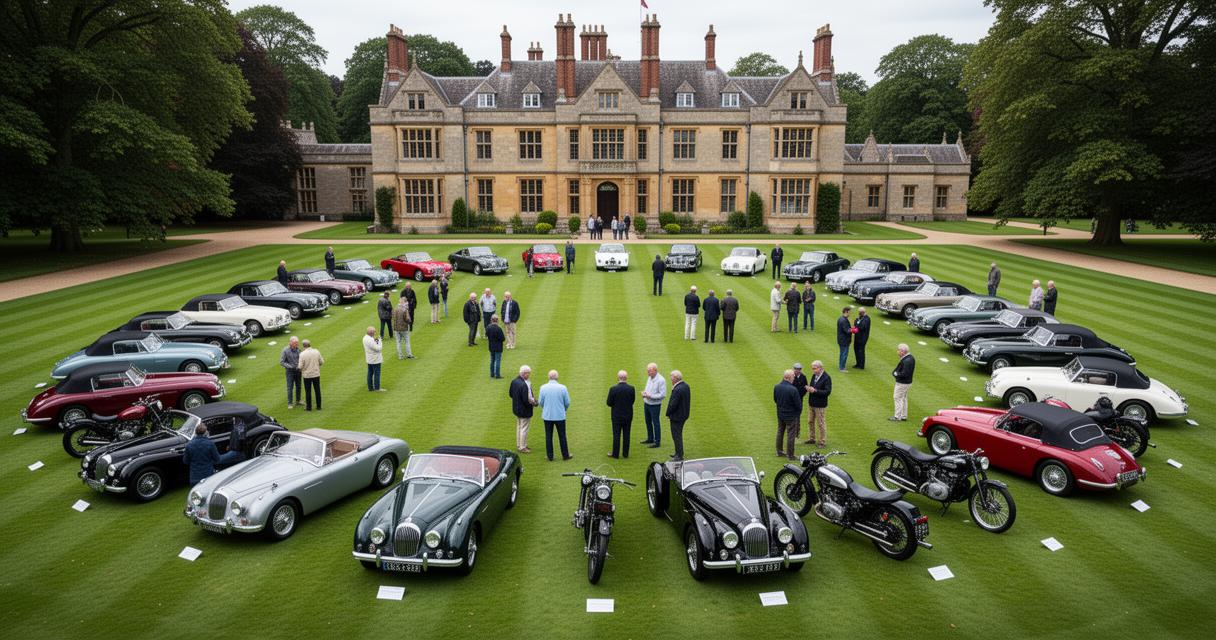
L’un des avantages souvent méconnus des assurances pour véhicules anciens tient au profil d’utilisation de ces engins. Voitures, motos et scooters de collection parcourent en moyenne peu de kilomètres par an, principalement lors de sorties en week-end, de rallyes ou de manifestations comme les grands salons dédiés aux motos et autos historiques. Ce kilométrage limité, combiné à la prudence reconnue des conducteurs passionnés, se traduit généralement par des primes d’assurance plus basses que pour un véhicule du quotidien.
Certains contrats intègrent directement une limite de kilométrage annuel, en contrepartie d’un tarif réduit. Il convient donc de bien évaluer son usage réel avant de souscrire, pour ne pas se retrouver hors garantie en cas de dépassement. En dehors de l’usage loisir, des extensions peuvent être prévues pour la participation à des circuits ou des épreuves régulières, moyennant une cotisation légèrement différente. Avant de signer, une lecture attentive des conditions générales du contrat reste le meilleur moyen d’éviter les mauvaises surprises et de choisir la formule la mieux adaptée à son véhicule, qu’il s’agisse d’une voiture cabriolet d’époque, d’une moto britannique des années 1970 ou d’un scooter vintage soigneusement restauré.